CBS em vigor em 00 dias Peça o diagnóstico
Simulador e guia · Agro na reforma tributária

Agro, pescado e cooperativas entram em 2027 com regras próprias de imposto

Para produtores rurais, pescadores e armadores, agroindústrias, cerealistas, revendas de insumos, indústrias de pescado e cooperativas de Itajaí e região e do interior de Santa Catarina: quem fica fora do IBS e da CBS, quem paga com redução de 60%, o que tem alíquota zero e o que a cooperativa decide. Faça a conta em um minuto.

Também para: Serviços · Comércio · Indústria · Imóveis · Cooperativas

Exemplo do simulador: produtor rural com receita de R$ 2 milhões por ano · Números conferidos em 21 de novembro de 2026

Simulador

Quanto de IBS e CBS passa pela sua operação de 2027 a 2033

Escolha quem você é na cadeia e troque o exemplo pelos seus números. Valores sem IBS, CBS e ICMS.

Insumos agropecuários pagam IBS e CBS com redução de 60%. Outras compras: peças, manutenção, serviços e equipamentos de empresas fora do Simples.

Diesel, crédito presumido do estoque, ICMS e o regime das cooperativas de crédito têm regras próprias que o simulador não cobre. Para esses casos, a conta é feita no diagnóstico. Pedir a conta da minha operação

Em 2027R$ 0
Em 2033R$ 0
Na venda, 2033R$ 0

Levar esta conta para o diagnóstico
Como a conta é feita

Produtor: o simulador mostra o IBS e a CBS que vêm embutidos nas compras, que viram custo para quem fica fora do regime e crédito para quem entra, e o imposto que o produtor do regime regular destaca na venda, que o comprador do regime regular aproveita como crédito integral. Agroindústria: IBS e CBS sobre as vendas no mercado interno, com a redução ou a alíquota zero do produto, menos os créditos das compras de fornecedores do regime regular, o crédito presumido das compras de produtores fora do regime e o crédito das outras compras; a exportação sai sem IBS e CBS e mantém os créditos. Cooperativa: crédito anulado pelo fornecimento de bens a associados fora do regime regular. Valores sem IBS e CBS. O IBS de 2029 a 2032 é aproximado em 10%, 20%, 30% e 40% da alíquota integral, e em 2027 e 2028 usa a CBS cheia sem IBS, o que dá o mesmo total do IBS de teste de 0,1% com a CBS 0,1 ponto menor. Não entram diesel nem PIS e Cofins de hoje. Os valores são informados sem ICMS, que até 2032 fica fora da base do IBS e da CBS (LC 214/2025, art. 12, § 2º, V). Na venda com alíquota zero, os créditos das compras são mantidos (LC 214/2025, art. 52). O crédito presumido segue a fórmula do Decreto 12.955/2026, art. 247. É uma estimativa para orientar a conversa e não substitui o cálculo com os números completos.

O que muda · agro, pescado e cooperativas

A cadeia do agro tem regras próprias na reforma tributária

A LC 214/2025 trata o produtor rural, os insumos, os alimentos, o pescado e as cooperativas com regras que não valem para as outras atividades.

PRODUTOR RURAL

Abaixo de R$ 3,6 mi

Produtor rural, pessoa física ou jurídica, com receita abaixo de R$ 3,6 milhões por ano fica fora do IBS e da CBS. O limite é corrigido todo ano pelo IPCA. O produtor integrado a uma agroindústria também fica fora, qualquer que seja a receita. Pode optar pelo regime regular a qualquer tempo; a opção vale a partir do mês seguinte e não pode ser desfeita no ano.

LC 214/2025, arts. 164 e 165
CRÉDITO PRESUMIDO

Quem compra de produtor fora do regime pode ter crédito presumido. Os percentuais são fixados todo ano por ato conjunto da Fazenda e do Comitê Gestor do IBS e ainda não tinham sido divulgados na data deste guia. O produtor do regime regular dá ao comprador o crédito integral.

LC 214/2025, art. 168; Decreto 12.955/2026, art. 247
INSUMOS

60% menos

Fertilizantes, defensivos, sementes, rações e outros insumos da lista pagam IBS e CBS com redução de 60%. Parte deles pode ter diferimento, com o imposto cobrado mais adiante na cadeia.

LC 214/2025, art. 138 e Anexo IX
CESTA BÁSICA

Zero

Arroz, feijão, leite, carnes, peixes e outros itens da cesta básica nacional têm alíquota zero de IBS e CBS. Hortícolas, frutas e ovos também têm alíquota zero. Os demais produtos agropecuários, aquícolas e pesqueiros in natura têm redução de 60%.

LC 214/2025, arts. 125, 137 e 148, Anexos I e XV
PESCADO

Peixe fresco, refrigerado, congelado e em filé tem alíquota zero, menos salmonídeos, atuns, bacalhaus, hadoque, saithe e ovas. Peixe seco, salgado ou defumado fica fora dessa lista. Camarão, caranguejo, siri e demais crustáceos, menos lagosta e lagostim, além de mexilhão, lula e polvo, têm redução de 60%. Ostra e vieira in natura podem ter a redução de 60% do produto pesqueiro e aquícola in natura. A exportação sai sem IBS e CBS e mantém os créditos.

LC 214/2025, arts. 79, 125, 135 e 137, Anexos I e VIILer a nota técnica do pescado
COOPERATIVAS

No regime específico, que é opcional e vale o ano inteiro, as operações entre cooperativa e associado do regime regular têm alíquota zero. O associado pode transferir créditos à cooperativa. Na cooperativa de produção agropecuária, o bem fornecido a associado fora do regime regular sai com alíquota zero desde que a cooperativa anule o crédito daquele bem. Insumos com diferimento ficam fora dessa regra.

LC 214/2025, arts. 271 e 272Ler o artigo sobre cooperativas

Em qual regra a sua operação cai?A NTW Contabilidade Itajaí faz a conta com os seus produtos, fornecedores e compradores.

Peça o diagnóstico
O que muda · quanto você vai pagar

Quanto vai custar e quando cada parte começa

A troca acontece aos poucos. A CBS entra em 2027, com 0,1 ponto a menos em 2027 e 2028, compensado pelo IBS de teste. O IBS entra de 2029 a 2033, enquanto ICMS e ISS vão saindo.

O calendário até 2033

Tributo20262027202820292030203120322033
PIS e CofinsValendoExtinto······
CBS0,9% em testeReferência de 11,3% calculada pelo TCU, a ser fixada pelo Senado; em 2027 e 2028, 0,1 ponto a menos
ICMSSem alteração90%80%70%60%Extinto
ISSSem alteração90%80%70%60%Extinto
IBS0,1% estadual0,05% estadual e 0,05% municipalCresce à medida que ICMS e ISS saem, até a alíquota integral em 2033
IPIValendoZero, menos produtos com incentivo na Zona Franca de Manaus
Imposto Seletivo·Produtos definidos na LC 214/2025 e alíquotas fixadas por lei ordinária

Os percentuais de ICMS e ISS mostram quanto da alíquota de hoje continua valendo em cada ano. O teste de 2026 pode ser compensado com PIS e Cofins. Em 2027 e 2028 o IBS de 0,1% é cobrado e a CBS cai 0,1 ponto.

CBS 2027
11,3%

Alíquota de referência aprovada pelo TCU em 28 de outubro de 2026. O Senado tem até 15 de dezembro para fixar essa alíquota por resolução; sem decisão até 22 de dezembro, vale a do TCU. Em 2027 e 2028, o IBS de teste é de 0,1% e a CBS fica 0,1 ponto menor, em 11,2%.

IBS integral
18,7%

Premissa usada pelo Comitê Gestor do IBS na metodologia da Resolução CGIBS 14/2026. Ainda não há alíquota de referência do IBS fixada. A LC 214/2025 prevê que, se a avaliação quinquenal estimar para 2033 uma soma de CBS e IBS acima de 26,5%, o governo envia ao Congresso um projeto com medidas para reduzir o total. A trava não reduz a alíquota por conta própria.

Os preços de compra e de venda de janeiro dependem desses númerosContratos com produtores e compradores revisados para quando o Senado fixar a alíquota.

Revisar preços e contratos
Como se preparar

Decisões que têm prazo

No agro, parte do resultado de 2027 depende de escolhas feitas antes da virada e de documentos fechados em 31 de dezembro.

dezembro de 2026

Produtor: ficar fora ou entrar no regime regular

Quem fatura abaixo de R$ 3,6 milhões escolhe. A opção pode ser feita a qualquer tempo e vale a partir do mês seguinte; para valer desde 1º de janeiro, o pedido sai em dezembro. Fora do regime, o imposto das compras vira custo, salvo o diferimento de parte dos insumos, e o comprador recebe só o crédito presumido. Dentro, o produtor recupera o imposto das compras e o comprador toma o crédito integral. A opção não pode ser desfeita no ano.

1º de janeiro de 2027

Estoque e crédito presumido de 9,25%

Empresa que estava no PIS e Cofins cumulativo em 31 de dezembro de 2026, ou que tem bens com substituição tributária ou monofásicos, recebe crédito presumido de CBS de 9,25% sobre o estoque de bens nacionais novos comprados de pessoa jurídica. Ficam fora os bens com alíquota zero, isenção ou suspensão de PIS e Cofins e o ativo imobilizado. O crédito é apurado até junho de 2027 e usado em 12 parcelas, só contra a CBS.

setembro e outubro de 2027

Cooperativa: regime específico de 2028

A janela para 2027, em setembro e outubro de 2026, já fechou, e a opção vale o ano inteiro. Para a próxima janela, a cooperativa precisa separar os associados entre os que estarão no regime regular e os que ficarão fora, porque o crédito dos bens fornecidos aos que ficam fora é anulado.

primeiro embarque de 2027

Exportação e crédito acumulado

Quem exporta pescado, grãos ou carne pelos portos de Itajaí e Navegantes tende a acumular crédito. O prazo de ressarcimento precisa entrar no fluxo de caixa desde o primeiro embarque.

Dezembro decide: a opção do produtor para janeiro e o inventário da viradaDecida com a conta da sua operação feita.

Falar com a NTW
Antes de 1º de janeiro

O que fazer antes de 1º de janeiro

Marque o que já está feito. As duas primeiras podem mexer no caixa de 2027.

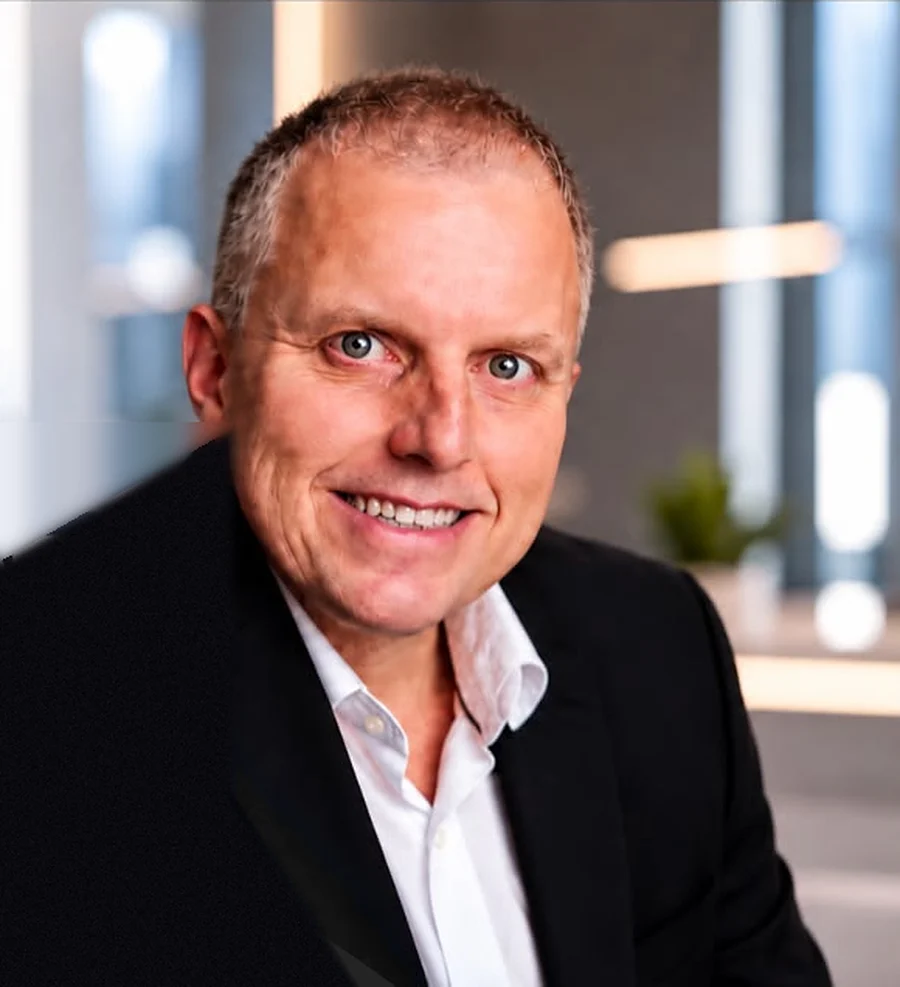
Antonio Nóboa, diretor executivo e responsável técnico da NTW Contabilidade Itajaí
Quem escreveu este guia

Contabilidade e tributação do agro, do campo ao porto

Antonio Nóboa é especialista em contabilidade e tributação para o agronegócio, MBA em Agronegócios pela USP/ESALQ e membro da Sociedade Rural Brasileira (SRB) e da BSCA. É diretor executivo e responsável técnico da NTW Contabilidade Itajaí. Foram 29 anos como diretor financeiro e CFO em seis países da América Latina, em energia, infraestrutura, logística de grãos e terminais portuários.

É colunista de reforma tributária do NSC Total, onde escreve sobre impostos, contabilidade e finanças das empresas e das famílias de Santa Catarina.

USD 7 biestruturados com BNDES, BID, CAF, FINEP, BASA e BNB
R$ 2 biem renegociação de dívida
R$ 230 micom o BNDES em logística de grãos e portos
Especialistaem contabilidade e tributação para o agronegócio
MBA em AgronegóciosUSP/ESALQ
Membro da SRB e da BSCASociedade Rural Brasileira e Brazil Specialty Coffee Association
  • CFO(BR)® certificado pelo IBEF-SP · ver o selo verificável
  • Mentor em finanças corporativas pelo IBEF-SP
  • Colunista de reforma tributária do NSC Total
  • Pós/MBA FGV, Finanças FDC e London Business School
  • IFRS pelo ICAEW
  • Autor de "Finanças Corporativas para o Agronegócio", pela Editora Cátedra
  • Associado também ao IBEF-SP, ao IBGC e à ACII
Falar com Antonio Nóboa
280+
unidades no Brasil e em Portugal
23 mil
clientes atendidos pela rede
Desde 1989
atuação da rede NTW
ISO 9001
processos certificados e Prêmio MPE Brasil do Sebrae
Perguntas frequentes

Perguntas e respostas sobre a reforma tributária no agro

Cada resposta traz a fonte para quem quiser conferir a lei. Conferido em 21 de novembro de 2026.

O que muda para o agronegócio em 2027?

O agro passa a conviver com a CBS e com o IBS de 0,1%, e o ICMS continua até 2032. A lei tem regras próprias para produtor rural, produtos in natura, insumos, exportações e cooperativas. O efeito precisa ser analisado por atividade, produto e posição na cadeia, além do faturamento.

Fonte: EC 132/2023, ADCT, arts. 126, 128 e 129; LC 214/2025, arts. 137, 138, 164 e 271

Todo produtor rural será contribuinte de IBS e CBS?

Não. O produtor rural pessoa física ou jurídica com receita inferior a R$ 3,6 milhões no ano não é contribuinte, e o produtor integrado também não, qualquer que seja a receita. O limite é corrigido todo ano pelo IPCA e, para quem começou a atividade no ano, é proporcional aos meses. Acima dele, o produtor entra no regime regular.

Fonte: LC 214/2025, arts. 164 e 167

O limite de R$ 3,6 milhões considera só a fazenda do produtor?

Não. Quando o produtor participa de outra empresa com atividade agropecuária, o limite é verificado sobre a soma das receitas de todas elas no ano. Produtor que dividiu a operação em várias empresas precisa refazer essa conta antes de janeiro.

Fonte: LC 214/2025, art. 164, § 6º

E se o produtor passar do limite durante o ano?

Passa a ser contribuinte a partir do segundo mês seguinte ao excesso: quem ultrapassa o limite em março entra no regime regular em maio. Se o excesso não passar de 20% do limite, o efeito fica para o ano seguinte.

Fonte: LC 214/2025, art. 164, §§ 2º e 3º

O produtor abaixo do limite pode optar pelo regime regular?

Pode, a qualquer tempo. A opção vale a partir do primeiro dia do mês seguinte ao pedido, não pode ser desfeita no mesmo ano e segue valendo nos anos seguintes, salvo renúncia nas condições da lei.

Fonte: LC 214/2025, arts. 165 e 166

Vale a pena o produtor abaixo do limite optar pelo regime regular?

Depende da operação e de quem compra a produção. Fora do regime, o produtor não recolhe, e o comprador do regime regular toma crédito presumido. Dentro, o produtor recupera o tributo dos insumos e dos investimentos, como máquinas, galpões, irrigação e embarcações, com crédito imediato em bens de capital, e passa a cumprir as obrigações do regime. A decisão sai de uma simulação com as operações reais da propriedade.

Fonte: LC 214/2025, arts. 108, 165 e 168

Quem compra de produtor não contribuinte perde o crédito?

Não. Frigorífico, laticínio, cerealista, indústria ou supermercado do regime regular que compra de produtor rural ou integrado não contribuinte apropria crédito presumido de CBS e IBS. Com isso o produtor fora do regime continua competitivo na venda para empresas.

Fonte: LC 214/2025, art. 168

Como é calculado o crédito presumido na compra de leite, grãos e animais?

É um percentual aplicado à operação. Os percentuais são definidos e divulgados todo ano, até setembro, por ato conjunto do Ministro da Fazenda e do Comitê Gestor do IBS, e valem a partir de 1º de janeiro do ano seguinte; podem ser diferentes conforme o produto, o nível de receita e o tipo de produtor. Os percentuais de 2027 não tinham sido publicados até 21 de novembro de 2026.

Fonte: LC 214/2025, art. 168, §§ 3º, 4º e 6º

A nota de compra do produtor muda?

Muda. Na compra de produtor não contribuinte, a nota fiscal eletrônica precisa discriminar o valor da operação, o valor do crédito presumido e o valor líquido. Cerealista, frigorífico e indústria que compram do produtor precisam ajustar o sistema de emissão antes de janeiro.

Fonte: LC 214/2025, art. 168, § 1º

Os produtos agropecuários in natura têm redução de imposto?

Têm. Produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura têm redução de 60% na CBS e no IBS. Hortícolas, frutas e ovos do Anexo XV e os itens da Cesta Básica Nacional do Anexo I têm alíquota zero. O enquadramento segue a descrição legal e a classificação fiscal do produto.

Fonte: LC 214/2025, arts. 125, 137 e 148; Anexos da LC 214/2025

Fertilizantes, sementes, defensivos e rações têm benefício?

Os insumos agropecuários e aquícolas listados no Anexo IX da LC 214/2025 têm redução de 60%, desde que registrados no Ministério da Agricultura quando a lei exigir. Vale o item listado, com a classificação fiscal. Tratores, máquinas e implementos agrícolas listados no regulamento e vendidos ao produtor não contribuinte têm alíquota zero.

Fonte: LC 214/2025, arts. 110 e 138

Como funciona o diferimento na venda de insumos agropecuários?

A lei adia o recolhimento da CBS e do IBS em certas vendas de insumos agropecuários e aquícolas. Quando o comprador pode se creditar, o recolhimento fica dispensado. Quando o insumo vai para produtor não contribuinte que vende a quem tem crédito presumido, o diferimento se encerra com a redução do crédito presumido de quem compra a produção desse produtor.

Fonte: LC 214/2025, art. 138, §§ 2º, 3º, 8º e 9º

Todo pescado terá alíquota zero?

Não. Peixes frescos, refrigerados, congelados e em filé da Cesta Básica Nacional têm alíquota zero, exceto salmonídeos, atuns, bacalhaus, hadoque, saithe, ovas e outros subprodutos. Crustáceos (exceto lagostas e lagostim) e moluscos como mexilhão, lula e polvo têm redução de 60%, e o pescado in natura fora dessas listas entra na redução de 60% dos produtos pesqueiros. Para a indústria do pescado de Itajaí e Navegantes, a carga depende da espécie, da apresentação e do NCM de cada produto.

Fonte: LC 214/2025, arts. 125, 135 e 137, Anexos I e VII; Anexo I, item 20 (Senado); Anexo VII, item 1 (Senado)

Como fica o produtor integrado de suínos e aves do oeste catarinense?

O produtor integrado, ligado à integradora por contrato de integração vertical, não é contribuinte. A integradora do regime regular apropria crédito presumido calculado sobre a remuneração do produtor prevista no contrato. O contrato e as notas precisam refletir essa remuneração.

Fonte: LC 214/2025, arts. 164, § 1º, e 168, § 2º

Como fica o arrendamento de terras rurais?

O arrendamento de imóvel segue o regime de bens imóveis, com redução de 70% nas alíquotas. O arrendador pessoa física só é contribuinte se passar dos limites da lei: receita acima de R$ 240 mil no ano anterior com mais de três imóveis, ou receita mais de 20% acima desse limite no próprio ano.

Fonte: LC 214/2025, arts. 251 e 261

As exportações do agro e da pesca pagam IBS e CBS?

Não. As exportações são imunes à CBS e ao IBS, e o exportador do regime regular mantém o crédito das compras. Cerealistas e exportadoras precisam controlar crédito presumido, frete e armazenagem; o saldo credor tem prazos legais de ressarcimento de 30, 60 ou 180 dias, conforme o caso.

Fonte: LC 214/2025, arts. 39 e 79

Associações e cooperativas de produtores têm tratamento próprio?

Têm. A associação ou cooperativa formada só por produtores pessoas físicas abaixo do limite, e com receita anual inferior a R$ 3,6 milhões, recebe o mesmo tratamento do produtor não contribuinte. As demais cooperativas podem optar pelo regime específico, explicado na página de cooperativas.

Fonte: LC 214/2025, arts. 164, § 5º, e 271

O que uma simulação tributária do agro precisa considerar?

Receita somada, condição de contribuinte, produtos vendidos e seus NCMs, compras de insumos, investimentos, exportações e operações com cooperativas ou integradoras. Precisa mostrar o crédito do produtor e o crédito presumido do comprador, separando carga tributária, custo operacional e efeito no caixa.

O que a NTW Contabilidade Itajaí faz por produtores, armadores de pesca e agroindústrias?

Apura a receita somada do produtor, compara ficar fora ou entrar no regime regular, classifica produtos, pescados e insumos e ajusta a nota de compra com crédito presumido. O trabalho é conduzido por Antonio Nóboa, especialista em contabilidade e tributação para o agronegócio, MBA em Agronegócios pela USP/ESALQ, membro da Sociedade Rural Brasileira, que como CFO estruturou R$ 230 milhões com o BNDES em logística de grãos e portos. A unidade atende Itajaí e região, com o respaldo técnico da rede NTW, com mais de 280 unidades no Brasil e em Portugal. Peça o diagnóstico da sua operação.
Diagnóstico

Peça o diagnóstico da sua operação

O simulador usa um exemplo. O diagnóstico da NTW Contabilidade Itajaí refaz a conta com os seus produtos, fornecedores, compradores e associados, e mostra o que decidir antes de 1º de janeiro.

  • Produtor dentro ou fora do regime regular em 2027
  • Classificação dos produtos e alíquotas aplicáveis
  • Créditos das compras e crédito presumido
  • Crédito presumido do estoque de 31 de dezembro
  • Regime específico e associados da cooperativa
  • Crédito acumulado da exportação no fluxo de caixa
Sobre este guia

Escrito por Antonio Nóboa, diretor executivo e responsável técnico da NTW Contabilidade Itajaí, especialista em contabilidade e tributação para o agronegócio e MBA em Agronegócios pela USP/ESALQ. Números conferidos em 21 de novembro de 2026. Conteúdo informativo, que não substitui a análise da situação de cada produtor, empresa ou cooperativa.

  1. Lei Complementar 214/2025, arts. 12, 51, 52, 79, 125, 135, 137, 138, 148, 164 a 168, 271, 272, 344, 347 a 349, 353, 381, 409, 422 e 475, com as alterações da LC 227/2026.
  2. Constituição Federal, ADCT, arts. 125 a 129 (Emenda Constitucional 132/2023).
  3. Decreto 12.955/2026 (Regulamento da CBS), arts. 239, 241, 247 e 393.
  4. TCU, cálculo da alíquota de referência da CBS para 2027 (TC 006.529/2026-7), aprovado em 28 de outubro de 2026.
  5. Resolução CGIBS 14/2026, premissa de IBS de 18,7% usada na metodologia.

Antes de abrir o WhatsApp

Três respostas rápidas, para a conversa já começar com o contexto da sua empresa.

Seu cargo
Faturamento por mês
Regime tributário