

CFO terceirizado em Itajaí e região: direção financeira para empresa sem diretor financeiro
A cadeira que decide estrutura de dívida, prazo e investimento, ocupada por dias no mês e não por salário integral. Com pauta escrita antes da reunião e decisão registrada depois dela.
Sua empresa fatura o suficiente para ter um diretor financeiro e não o suficiente para pagar um.
Então quem decide estrutura de dívida é você, entre uma reunião e outra, com a informação que o banco te deu. Quem calcula se o investimento se paga é a planilha de alguém. E quando o gerente muda, a relação recomeça do zero.
O contador te entrega o que aconteceu. Ninguém te ajuda com o que fazer agora.
Para quem é cliente da contabilidade, a leitura mensal dos números já está na mensalidade: DRE gerencial, conciliação fiscal e contábil e reunião mensal com Antonio Nóboa. Quando a decisão envolve crédito, dívida ou mudança de regime, ele está na mesma mesa, com 29 anos como diretor financeiro, cerca de USD 7 bilhões estruturados junto a BNDES, FINEP, BASA, BNB, CAF e BID e a certificação CFO(BR)® do IBEF-SP.
- Você tem quatro ou cinco linhas de crédito e não sabe o custo médio ponderado da sua dívida.
- Você financiou ativo de dez anos com dinheiro de dois.
- Você recebeu uma proposta de crédito e não tinha como comparar com o que já tem.
- Você tem mais de um CNPJ e ninguém consolida os números.
- Você já teve crédito negado e a explicação foi vaga.
- Você vai comprar máquina, terra ou embarcação e a conta de se paga foi feita de cabeça.
Primeiro trabalho: descobrir quanto custa o dinheiro que você já tem
Antes de tomar dívida nova, mede-se a que existe. Isso parece óbvio e quase nunca está feito, porque cada contrato foi assinado numa data diferente, com um gerente diferente, e ninguém somou.
Somar não é difícil. É pesar cada linha pelo saldo e olhar o número que sai.
Exemplo numérico 1 · uma empresa com R$ 8 milhões de dívida
| Linha | Saldo | Taxa ao ano | Prazo restante | Juros no ano |
|---|---|---|---|---|
| Conta garantida | 900.000 | 34,0% | rotativo | 306.000 |
| Capital de giro, banco B | 1.800.000 | 24,8% | 9 meses | 446.400 |
| Capital de giro, banco A | 2.400.000 | 22,5% | 14 meses | 540.000 |
| Finame | 1.700.000 | 12,5% | 48 meses | 212.500 |
| Custeio rural | 1.200.000 | 10,0% | 10 meses | 120.000 |
| Total | 8.000.000 | 20,31% | 1.624.900 |
O sócio dessa empresa dizia que pagava "uns quinze por cento". Pagava vinte vírgula três. A diferença entre o que ele achava e o que era está em duas linhas que ele carregava por inércia: a conta garantida e o capital de giro do banco B, que juntos são um terço da dívida e quase metade dos juros.
Exemplo numérico 2 · a mesma dívida, reorganizada
A conta garantida e o capital de giro do banco B foram substituídos por uma linha de investimento de longo prazo, que a empresa tinha direito a acessar e não sabia. Mesmo saldo total, mesma garantia real.
Antes
  dívida total                R$ 8.000.000
  juros no ano                R$ 1.624.900
  custo médio ponderado             20,31%

Depois
  dívida total                R$ 8.000.000
  juros no ano                R$ 1.237.000
  custo médio ponderado             15,46%

Economia no primeiro ano      R$   387.900
Em cinco anos                 R$ 1.939.500
Queda no custo do dinheiro     4,85 pontos
Trezentos e oitenta e sete mil reais no primeiro ano, sem vender ativo, sem aportar capital e sem faturar um real a mais. Só trocando de linha.
Valores ilustrativos, montados sobre uma estrutura de dívida comum na região. O número da sua empresa sai do diagnóstico, e sai com os seus contratos na mesa.
Segundo trabalho: parar de financiar ativo longo com dinheiro curto
É o erro mais caro e o mais comum, e ele não aparece na taxa. Aparece no prazo.
Ativo de vida longa financiado com passivo de prazo curto obriga a uma sequência de refinanciamentos, cada um contratado nas condições vigentes na data da renovação. Enquanto o crédito está fácil, ninguém percebe. Quando uma dessas renovações coincide com restrição de crédito no setor, a empresa vende ativo em condição desfavorável, e em mercado secundário estreito o deságio passa de trinta por cento.
Exemplo numérico 3 · uma embarcação, duas estruturas
Capital de giro bancário
  prazo do financiamento          30 meses
  vida útil do ativo             144 meses
  razão de descasamento        1 para 4,8
  refinanciamentos exigidos          4 a 5

Linha de investimento, seção 4-3 do MCR
  prazo compatível com a vida útil
  financiamento durante a construção

Diferença de encargo, em operação de
R$ 1 milhão por cinco anos    acima de R$ 200.000
Duzentos mil reais é o preço de não ter feito uma pergunta na hora de contratar. E, no caso da pesca, a linha correta existe, está no Manual de Crédito Rural e alcança investimento em barco pesqueiro inclusive em fase de construção.
Terceiro trabalho: mostrar ao banco o que a empresa já gera
A análise de crédito no agronegócio é estruturada em seis dimensões. Empresas com décadas de operação costumam atender quatro delas com folga e serem recusadas pelas outras duas.
Em Capacidade, a recusa quase nunca é por insuficiência de geração de caixa. É por ausência de demonstração. Faltam a série histórica segregada por unidade produtiva, a demonstração de fluxo que separa custo operacional, custo fixo e serviço da dívida, e a apuração que evidencie a receita para fins de classificação por porte.
Em Colateral, falta o laudo de avaliação do ativo por perito e falta a estrutura de garantia que não dependa exclusivamente dele. O Manual de Crédito Rural já admite o financiamento da comissão pecuniária de acesso a fundos garantidores em operações ao amparo do Pronaf contratadas por cooperativas da agricultura familiar, e essa é a porta que precisa ser trabalhada para as demais operações.
Nenhuma dessas ausências é jurídica, e nenhuma é de escrituração. São ausências de tradução da operação real para os parâmetros de decisão de um comitê de crédito. É exatamente esse o trabalho, e é a diferença entre um pedido negado e o mesmo pedido aprovado três meses depois com os mesmos números.
Quarto trabalho: somar o que só faz sentido somado
Grupos familiares crescem por adição de CNPJ. Uma empresa opera, outra é dona do imóvel, uma terceira nasceu para uma linha de produto e uma quarta ficou de fora do Simples. Cada uma tem seu balancete, e ninguém tem o do grupo.
O efeito prático é duplo. Por dentro, decisões de preço e de investimento são tomadas sobre um pedaço da realidade. Por fora, o banco enxerga quatro empresas pequenas em vez de um grupo de médio porte, e precifica as quatro pelo risco da mais fraca.
A consolidação gerencial, com eliminação de operações entre as empresas do grupo e resultado por unidade de negócio, costuma ser o entregável que mais rápido muda uma negociação bancária.
O que já passou por esta mesa
| Volume | Natureza | O que envolveu |
|---|---|---|
| US$ 7 bi | Operações estruturadas de financiamento | Project finance, M&A e emissão de bonds internacionais, com captação junto a BNDES, FINEP, BASA, BNB, CAF e BID |
| R$ 2 bi | Renegociação de dívidas | Reestruturação de dívida financeira em cenários complexos |
| R$ 230 mi | Operações no agronegócio | Operações estruturadas no setor agroindustrial |
A escala não é o ponto, e ela não é a sua. O ponto é que cada uma dessas operações passou por um comitê de crédito, e o que faz um pedido passar é a mesma coisa numa emissão internacional e num custeio de safra: a documentação chegar pronta, com série histórica, fluxo segregado e o ativo avaliado. É esse trabalho que a unidade de Itajaí faz na escala da sua empresa.
Como a cadeira funciona
| Fase | O que sai da nossa mesa | Prazo |
|---|---|---|
| Diagnóstico | Endividamento por fonte, taxa, prazo e garantia; custo médio ponderado; perfil de vencimentos; descasamento medido; elegibilidade a linhas direcionadas | 4 a 6 semanas |
| Plano | Sequência de substituição de linhas, com o alvo de custo e de prazo, e a documentação de crédito montada para cada pedido | Junto com o diagnóstico |
| Execução | Presença nas negociações, presencial ou remota, com a conta pronta antes da reunião | Conforme o calendário dos bancos |
| Ritmo | Uma reunião mensal com o sócio ou o conselho, com pauta escrita antes e decisões registradas depois | Mensal |
| Decisão de investir | Conta de retorno com o custo real do capital da empresa, e não com a taxa da proposta | Sob demanda |
| Consolidação | Resultado do grupo, com eliminações e resultado por unidade de negócio | Mensal, quando há mais de um CNPJ |
O que não fazemos
Não substituímos o seu financeiro nem operamos a sua conta bancária. A rotina continua com quem já a executa, ou com o nosso BPO, se você preferir contratar as duas coisas.
Não intermediamos crédito e não recebemos comissão de banco nenhum. O trabalho é pago por você, e é por isso que ele pode recomendar que você não tome a proposta que está na mesa.
O porte a partir do qual essa cadeira se paga fica em torno de quinze a vinte milhões de reais de faturamento. Mas o faturamento é o pior dos critérios. O corte que funciona é o sintoma: dívida cara, crédito negado, sucessão em aberto, ou mais de um CNPJ sem consolidação. Com qualquer um dos quatro, a conversa vale a pena bem antes desse porte.

Quem assina este trabalho
Antonio Nóboa. Contador. CFO(BR)® certificado pelo IBEF-SP, certificado nº 301. MBA em Agronegócios USP/ESALQ. Membro da Sociedade Rural Brasileira. Autor de Finanças Corporativas para o Agronegócio: Da Roça às Tradings, Editora Cátedra, lançamento em 2026.
A primeira conversa pode acontecer na sua empresa.
Perguntas frequentes
Isso é consultoria ou é contabilidade?
É direção financeira, e é uma terceira coisa. Consultoria entrega diagnóstico e vai embora. Contabilidade entrega o registro do que aconteceu. Direção financeira senta na mesa em ritmo mensal, participa da decisão e responde por ela junto com você.
Precisa contratar a contabilidade junto?
Não. A direção financeira funciona com a sua contabilidade atual, desde que o dado chegue em tempo e em formato utilizável. Quando as duas coisas ficam na mesma casa o trabalho anda mais rápido, e essa é a única vantagem.
Quantos dias por mês?
O formato mais comum é uma reunião mensal de pauta fechada com o sócio ou o conselho, mais a disponibilidade para as negociações do período. Projetos com prazo, como reestruturação de dívida ou preparação para captação, exigem mais tempo nos primeiros meses.
Vocês recebem comissão dos bancos?
Não, de nenhum. O trabalho é remunerado só por você. É essa a condição para que a recomendação possa ser recusar a proposta que está na mesa.
A partir de que porte compensa?
Em torno de quinze a vinte milhões de reais de faturamento, com a ressalva de que o faturamento é o pior dos critérios. O corte que funciona é o sintoma: dívida cara, crédito negado, sucessão em aberto ou mais de um CNPJ sem consolidação.
Em quanto tempo aparece resultado?
O diagnóstico fica pronto em quatro a seis semanas e já traz o número da economia possível. A execução depende do calendário de renovação das suas linhas, porque a hora de trocar uma linha é o vencimento dela. Por isso o trabalho começa mapeando vencimentos.
Em quanto tempo um investimento da empresa se paga?
Divida o valor investido pelo caixa adicional que ele gera por mês, já descontados impostos e custos: é o prazo simples de retorno. Para decidir entre opções, a conta certa traz esse caixa a valor presente com o custo do dinheiro da empresa, porque um real daqui a cinco anos vale menos que um real hoje.
Como saber se a parcela do financiamento cabe no caixa da empresa?
Compare a geração de caixa operacional do mês, antes dos juros, com a soma das parcelas de todas as dívidas. Se o caixa mal cobre as parcelas, qualquer queda de venda vira atraso. A conta precisa ser feita mês a mês, com a sazonalidade da empresa, e não pela média do ano.
Quanto de capital de giro a minha empresa precisa?
Some os dias que a empresa leva para receber das vendas com os dias que o produto fica em estoque e tire os dias de prazo que ela tem para pagar fornecedores. Multiplique o resultado pelo custo diário da operação. Esse é o dinheiro que fica parado no ciclo e precisa ser financiado.
Quanto tempo demora para liberar financiamento do BNDES?
O BNDES opera por bancos repassadores, e o prazo depende da análise de crédito do banco, da linha e das garantias. Operações simples saem em semanas; projetos maiores levam meses. Documentação contábil organizada é o que mais encurta o caminho.
Que garantias o banco pede no financiamento empresarial?
As mais comuns são aval dos sócios, alienação fiduciária de imóveis, máquinas ou veículos, cessão de recebíveis e fundos garantidores públicos, que cobrem parte do risco para pequenas e médias empresas. A combinação depende do valor, do prazo e do histórico da empresa.
Precisa de balanço auditado para pegar financiamento?
Nem sempre. Operações menores pedem demonstrações contábeis consistentes e imposto de renda em ordem. Operações maiores, mercado de capitais e alguns bancos de desenvolvimento pedem auditoria independente. A NTW Contabilidade Itajaí também faz auditoria.
O que acontece com o financiamento se eu vender a empresa?
Muitos contratos têm cláusula de vencimento antecipado em caso de troca de controle. Antes da venda, o banco precisa ser consultado, e a dívida entra na negociação do preço: o comprador assume, quita ou o vendedor liquida antes.
Quanto custa uma consultoria financeira empresarial?
Na NTW Contabilidade Itajaí, a direção financeira começa com um diagnóstico e segue com mensalidade definida pela faixa de porte da empresa. Os dois valores aparecem na proposta, antes de qualquer contrato.
Comprar ou alugar o imóvel da empresa: o que vale mais a pena?
Comprar prende caixa que poderia girar na operação; alugar mantém o caixa livre. A conta compara o aluguel com o custo do dinheiro aplicado no imóvel e a valorização esperada. Muitas famílias compram o imóvel por uma holding e alugam para a própria empresa, o que separa o patrimônio do risco da operação.
Consórcio ou financiamento para o imóvel da empresa?
O consórcio não tem juros, só taxa de administração, mas a empresa só recebe a carta quando é sorteada ou dá lance. O financiamento libera o dinheiro na hora, com juros. Consórcio serve para quem pode esperar ou tem caixa para lance; financiamento, para quem precisa do imóvel agora. A comparação é pelo custo total no prazo.
Investir em energia solar ainda vale a pena para a empresa?
Para sistemas com pedido de acesso protocolado depois de 7 de janeiro de 2023, a compensação vem diminuindo: em 2026, 60% do Fio B, a parte da tarifa que paga a rede de distribuição, deixa de ser compensado. O retorno ficou mais longo, mas continua positivo para empresa com consumo alto durante o dia. A conta é feita com a conta de luz e o perfil de consumo da empresa.
Fonte: Lei 14.300/2022, art. 27
Financiar energia solar ou pagar à vista na empresa?
Pague à vista quando o caixa sobra e não tem uso melhor. Financie quando a parcela fica perto da economia na conta de luz, porque o sistema se paga sozinho e o caixa fica livre para a operação.
Energia por assinatura ou usina própria para a empresa?
Na assinatura, a empresa recebe créditos de uma usina de terceiros com desconto na conta, sem investir. Na usina própria, investe e fica com toda a economia depois do retorno. Empresa sem caixa ou sem telhado costuma ir para a assinatura; empresa com consumo alto e caixa, para a usina.
Financiamento do banco ou do BNDES para energia solar?
As linhas com recursos do BNDES, operadas por bancos e cooperativas, costumam ter prazo maior e custo menor que o crédito comum do banco. A comparação é pelo custo efetivo total, pela carência e pela garantia.
Leasing ou financiamento para equipamento da empresa?
No financiamento, o bem é da empresa desde o início, entra no ativo e é depreciado, com IOF sobre a operação. No leasing, o bem é do banco até a opção de compra, as parcelas são despesa no lucro real e não há IOF. A comparação é pelo custo efetivo total e pelo regime tributário da empresa.
Consultoria financeira para investimento em energia solar em Itajaí
A NTW Contabilidade Itajaí faz a conta do investimento em energia solar para empresas de Itajaí e região: economia mensal, regra do Fio B, financiamento ou caixa próprio e prazo de retorno.
Crédito rural para energia solar na fazenda na região Sul
O Plano Safra tem linhas para energia renovável na propriedade rural, como Pronaf e RenovAgro, operadas por bancos, cooperativas de crédito e pelo BRDE. A taxa e o limite mudam a cada Plano Safra e dependem do porte do produtor.
Fonte: Plano Safra; Manual de Crédito Rural do Banco Central
Como escolher linha de crédito para investimento da empresa?
Combine o prazo do crédito com o prazo de retorno do investimento, compare o custo efetivo total e não só a taxa, procure primeiro linhas de fomento (BNDES, BRDE, Badesc e cooperativas de crédito) e veja a garantia exigida.
Como evitar golpe de empresa que promete crédito para empresa?
Desconfie de quem cobra antes de liberar o crédito, promete aprovação sem análise ou pede depósito para taxa ou seguro. Confira no Banco Central se a instituição é autorizada e, no caso de correspondente, a qual banco ele está ligado. Banco e correspondente não cobram tarifa adiantada para analisar crédito.
Fonte: Banco Central do Brasil; Resolução CMN 4.935/2021
Seguro prestamista no empréstimo empresarial vale a pena?
É opcional e não pode ser imposto como condição do crédito. Pode fazer sentido quando a empresa depende de um sócio e a dívida é longa. Some o custo do seguro ao custo efetivo total antes de aceitar.
Mentoria financeira para empresários em Itajaí
A NTW Contabilidade Itajaí faz direção financeira para empresários de Itajaí e região: fluxo de caixa, DRE gerencial, preço, crédito e reuniões mensais de resultado com o dono.
O que faz uma consultoria financeira?
Organiza o caixa, monta o fluxo de caixa e a DRE gerencial, revisa preços e margens, prepara a empresa para o crédito e acompanha os números com o dono todo mês. O objetivo é decidir com números, antes de faltar dinheiro.
Como estruturar a área financeira de uma empresa?
Separe as contas da empresa e dos sócios, concilie bancos todo dia, faça o fluxo de caixa de 13 semanas, monte a DRE gerencial mensal e defina quem aprova pagamentos. Depois vêm o orçamento anual e os indicadores de margem, prazo e endividamento.
O que é DRE gerencial e para que serve?
É o demonstrativo de resultado organizado para o dono decidir: receita, custos variáveis, margem de contribuição, despesas fixas e lucro, todo mês, por produto, loja ou obra. Mostra onde a empresa ganha e onde perde dinheiro.
Contratar CFO terceirizado ou montar time financeiro interno?
O time interno custa salário e encargos todo mês e leva tempo para formar. O CFO terceirizado traz experiência de diretor por uma fração desse custo e convive bem com um analista interno que faz a rotina. Empresas médias costumam começar terceirizando a direção e internalizando a operação.
Consultoria financeira ou mentoria para empresário: qual a diferença?
A mentoria ensina o empresário a ler e decidir com os números. A consultoria entra na empresa, monta os relatórios, ajusta processos e acompanha a execução. Muitos empresários precisam das duas coisas.
Consultoria financeira por hora ou por projeto?
Por hora serve para dúvida pontual. Por projeto serve para uma entrega com começo e fim, como reestruturar dívida ou implantar controladoria. O acompanhamento mensal serve para a direção financeira contínua. A forma de cobrança da NTW Contabilidade Itajaí aparece na proposta, antes da assinatura do contrato.
Consultoria financeira B2B em Itajaí
A NTW Contabilidade Itajaí atende empresas de Itajaí e região com direção financeira, controladoria, crédito e reestruturação de dívidas.
Empresa de implantação de controladoria com cases no meu setor
A NTW Contabilidade Itajaí implanta controladoria em empresas de Itajaí e região: plano de contas gerencial, centros de custo, orçamento e DRE por unidade de negócio. Antonio José Braga Noboa, diretor executivo da unidade, tem 29 anos como diretor financeiro em seis países da América Latina, em energia, infraestrutura, logística de grãos e terminais portuários, e é especialista em contabilidade e tributação do agronegócio.
Consultoria de gestão financeira para indústria em SC
A NTW Contabilidade Itajaí atende indústrias de Santa Catarina com custo por produto, fluxo de caixa, capital de giro, crédito e planejamento tributário.
Consultor financeiro para empresa que fatura acima de 20 milhões
Empresas desse porte precisam de orçamento, controladoria, relação com bancos e estrutura de capital. Antonio José Braga Noboa, sócio da NTW Contabilidade Itajaí, foi CFO de empresas de grande porte no Brasil e no exterior e atende empresas médias e grandes de Itajaí e região.
Como escolher uma consultoria financeira?
Pergunte quem vai atender e qual a experiência prática dessa pessoa, peça exemplos de entregas (fluxo de caixa, DRE, reestruturação), confira se o escopo e o prazo estão por escrito e como o resultado será medido.
Consultoria com cases em porto e comércio exterior
A NTW Contabilidade Itajaí fica em Itajaí, cidade do porto, e atende importadoras e exportadoras com crédito de impostos na importação, câmbio, regime tributário e custo da operação. Antonio José Braga Noboa, diretor executivo da unidade, foi CFO em logística de grãos e terminais portuários no Pará, fez o modelo financeiro de um terminal de uso privado de granéis e estruturou R$ 230 milhões com o BNDES em logística de grãos e portos.
Quanto tempo dura um projeto de reestruturação financeira?
O diagnóstico e o plano levam semanas. A negociação com bancos e fornecedores leva alguns meses. O acompanhamento até o caixa voltar a ficar positivo costuma durar de um a dois anos, conforme o tamanho da dívida.
O que entra no escopo do CFO terceirizado?
Fluxo de caixa, DRE gerencial, orçamento, relação com bancos e captação de crédito, análise de investimentos, preço e margem, e reunião mensal de resultado com os sócios. O escopo de cada empresa fica escrito na proposta.
Como medir o retorno de uma consultoria financeira?
Defina antes os indicadores: caixa disponível, custo da dívida, margem, prazo de recebimento e de pagamento, imposto pago. Compare o antes e o depois a cada trimestre.
O CFO terceirizado cobra por mês ou por projeto?
Os dois formatos existem. A direção financeira contínua é cobrada por mês, com escopo definido: fluxo de caixa, orçamento, relação com bancos, indicadores e reunião mensal com os sócios. Trabalhos com começo e fim, como reestruturação de dívida, captação de crédito, valuation ou preparação para venda da empresa, são cobrados por projeto. Quem conduz o trabalho é Antonio Nóboa, CFO(BR)® certificado pelo IBEF-SP, com mais de USD 7 bilhões estruturados com BNDES, BID, CAF, FINEP, BASA e BNB.
O contrato de consultoria financeira pode ser cancelado?
Pode. O contrato mensal de direção financeira pode ser encerrado com aviso prévio de 30 dias. Os trabalhos por projeto seguem o escopo e as etapas escritos na proposta.
Compromissos escritos em contrato
- Balancete até o 5º dia útil do mês seguinte, com o prazo escrito em contrato.
- SPED, ECF e ECD conferidos antes da transmissão.
- IRPJ e CSLL do lucro real revisados pelo gerente de controladoria da unidade.
- DRE gerencial e conciliação fiscal e contábil mensais, incluídas na mensalidade.
- Reunião mensal de leitura dos números com o contador responsável, Antonio Nóboa, para todo cliente.
- Honorário fixo, sem percentual sobre o faturamento.
- Sem 13ª mensalidade.
Diagnóstico financeiro
O endividamento levantado por fonte, taxa, prazo e garantia, o custo médio ponderado calculado, o descasamento medido e a economia possível em número. Quatro a seis semanas.
Peça o diagnóstico da sua empresaNota técnica da NTW Contabilidade Itajaí sobre o tema: A CBS de 2027 chega ao balanço que o banco vai ler, com a base legal de cada ponto e o PDF para baixar.
Revisado em . Base normativa desta página: Manual de Crédito Rural, seção 4-3 e item 10-1-47; Nota Técnica nº 01/2026, de Antonio Nóboa; estrutura de análise de crédito em seis dimensões conforme a disciplina Financiamento do Agronegócio do MBA em Agronegócios da USP/ESALQ. Perguntas frequentes: Lei 14.300/2022, art. 27; Plano Safra; Manual de Crédito Rural do Banco Central; Banco Central do Brasil; Resolução CMN 4.935/2021.
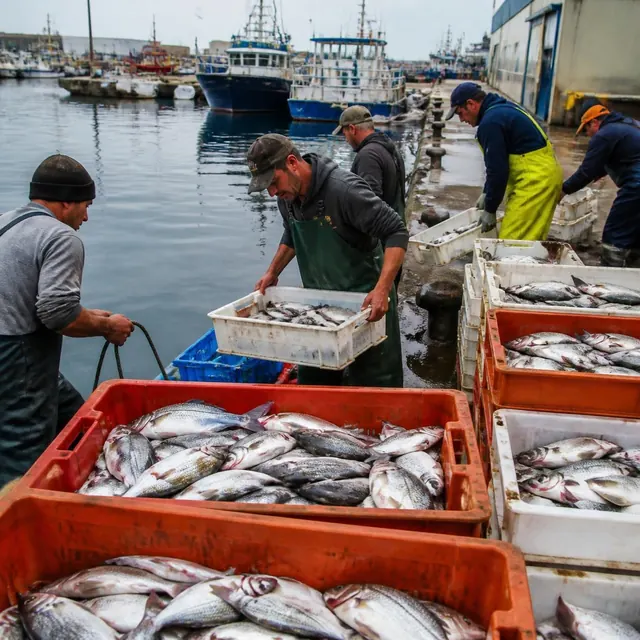 PescadoOnde o descasamento de prazo mais aparece, e onde a linha certa existe e não é usada.
 Produtor ruralCrédito rural, enquadramento por porte e a documentação que o comitê pede.Holding e sucessãoQuando a estrutura societária faz parte da decisão financeira.
 BPO financeiroA rotina, para quando você quiser as duas coisas na mesma casa.